
CÁCH HẠCH TOÁN CHI PHÍ KHÁC – TÀI KHOẢN 811 THEO TT 200
FACO XIN GIỚI THIỆU ĐẾN CÁC BẠN CÁCH HẠCH TOÁN CHI PHÍ KHÁC – TÀI KHOẢN 811 THEO TT 200 MỚI NHẤT.
Cách hạch toán Tài khoản 811- Chi phí khác theo Thông tư 200: Dùng để phản ánh những khoản chi phí phát sinh do các sự kiện hay các nghiệp vụ riêng biệt với hoạt động thông thường của các doanh nghiệp. đọc thêm
 Thuế TNDN: Hồ sơ cần thiết của một số loại chi phí để đủ điều kiện là chi phí được trừ
1.THÔNG TƯ 41/2024/TT-BTC NGÀY 20/05/2024
Nghị định 64/2024/NĐ-CP
Gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp,
thuế thu nhập cá nhân và tiền thuê đất trong năm 2024
Điều 1. Phạm vi điều chỉnh
Nghị định này quy định việc gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất. đọc thêm
KHÓA HỌC KẾ TOÁN THUẾ
Khai giảng Khóa học Kế toán Thuế Chuyên sâu của Faco Việt Nam – Học để Thành công!
Bạn đang tìm kiếm một khóa học kế toán thuế uy tín và chất lượng? Hãy đến với Faco Việt Nam! đọc thêm
QUY ĐỊNH VỐN ĐIỀU LỆ VÀ TÀI SẢN GÓP VỐN
Luật doanh nghiệp không quy định mức vốn điều lệ cho từng loại hình doanh nghiệp. Tuy nhiên các doanh nghiệp thành lập cần lưu ý một số quy định chung về vốn. Hãy cùng FACO VIỆT NAM tìm hiểu những quy định về vốn điều lệ và tài sản góp vốn. đọc thêm
Hướng dẫn khai thuế TNCN đối với cá nhân có thu nhập từ chuyển nhượng vốn
Chúng ta cùng nhau tìm hiểu các bước trên để hoàn thiện một bộ hồ sơ khai thuế TNCN từ chuyển nhượng vốn nhé.
1. Thu nhập từ chuyển nhượng vốn bao gồm những thu nhập nào?
Thu nhập từ chuyển nhượng vốn là khoản thu nhập cá nhân nhận được bao gồm:
– Thu nhập từ chuyển nhượng vốn góp trong công ty trách nhiệm hữu hạn (bao gồm cả công ty trách nhiệm hữu hạn một thành viên), công ty hợp danh, hợp đồng hợp tác kinh doanh, hợp tác xã, quỹ tín dụng nhân dân, tổ chức kinh tế, tổ chức khác. đọc thêm
1.THÔNG TƯ BAN HÀNH TRONG THÁNG 04/2024
Thông tư 25/2024/TT-BTC bãi bỏ Thông tư hướng dẫn về thuế GTGT theo Danh mục hàng hóa nhập khẩu từ ngày 08/6/2024
Ngày 23/4/2024, Bộ trưởng Bộ Tài chính ban hành Thông tư 25/2024/TT-BTC bãi bỏ Thông tư 83/2014/TT-BTC hướng dẫn thực hiện thuế giá trị gia tăng theo Danh mục hàng hóa nhập khẩu Việt Nam.
Theo đó, kể từ ngày 08/6/2024, sẽ bãi bỏ toàn bộ Thông tư 83/2014/TT-BTC ngày 26/6/2014 của Bộ trưởng Bộ Tài chính hướng dẫn thuế giá trị gia tăng theo Danh mục hàng hóa nhập khẩu Việt Nam.
Giá tính thuế GTGT đối với hàng hóa nhập khẩu
Căn cứ theo khoản 2 Điều 7 Thông tư 219/2013/TT-BTC giá tính thuế GTGT đối với hàng hóa nhập khẩu như sau:
Đối với hàng hóa nhập khẩu là giá nhập tại cửa khẩu cộng (+) với thuế nhập khẩu (nếu có), cộng (+) với thuế tiêu thụ đặc biệt (nếu có), cộng (+) với thuế bảo vệ môi trường (nếu có). Giá nhập tại cửa khẩu được xác định theo quy định về giá tính thuế hàng nhập khẩu.
Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu thì giá tính thuế GTGT là giá nhập khẩu cộng (+) với thuế nhập khẩu xác định theo mức thuế phải nộp sau khi đã được miễn, giảm.
Thuế suất thuế GTGT đối với hàng hóa nhập khẩu
Căn cứ tại Điều 8 Luật Thuế giá trị gia tăng 2008 (sửa đổi, bổ sung năm 2013 và năm 2016) thì hiện nay có 03 mức thuế suất thuế GTGT gồm 0%, 5%, 10%.
Cụ thể, theo quy định tại Thông tư 83/2014/TT-BTC (hết hiệu lực từ ngày 08/6/2024) hướng dẫn thực hiện thuế giá trị gia tăng theo Danh mục hàng hóa nhập khẩu Việt Nam thì thuế suất thuế GTGT hàng nhập khẩu hầu hết sẽ ở mức 10%. Một số ít hang hoá được quy định chỉ phải chịu thuế suất 5%. Một số loại hàng hóa chịu thuế suất thuế GTGT 0% nhưng không phải là hàng hóa nhập khẩu.
Thông tư 25/2024/TT-BTC nói trên có hiệu lực từ ngày 08/6/2024. đọc thêm
KÊ KHAI VÀ NỘP THUẾ TNCN ĐỐI VỚI TRƯỜNG HỢP CHUYỂN NHƯỢNG VỐN
Bạn có biết, khi thực hiện kê khai và nộp thuế TNCN đối với trường hợp chuyển nhượng vốn góp, bên chuyển nhượng phải thực hiện kê khai thuế đối với bên chuyển nhượng theo quy định tại khoản 4 điều 16, Thông tư số 156/2013/TT-BTC ngày của Bộ Tài Chính hướng dẫn thi hành một số điều của Luật quản lý thuế: đọc thêm
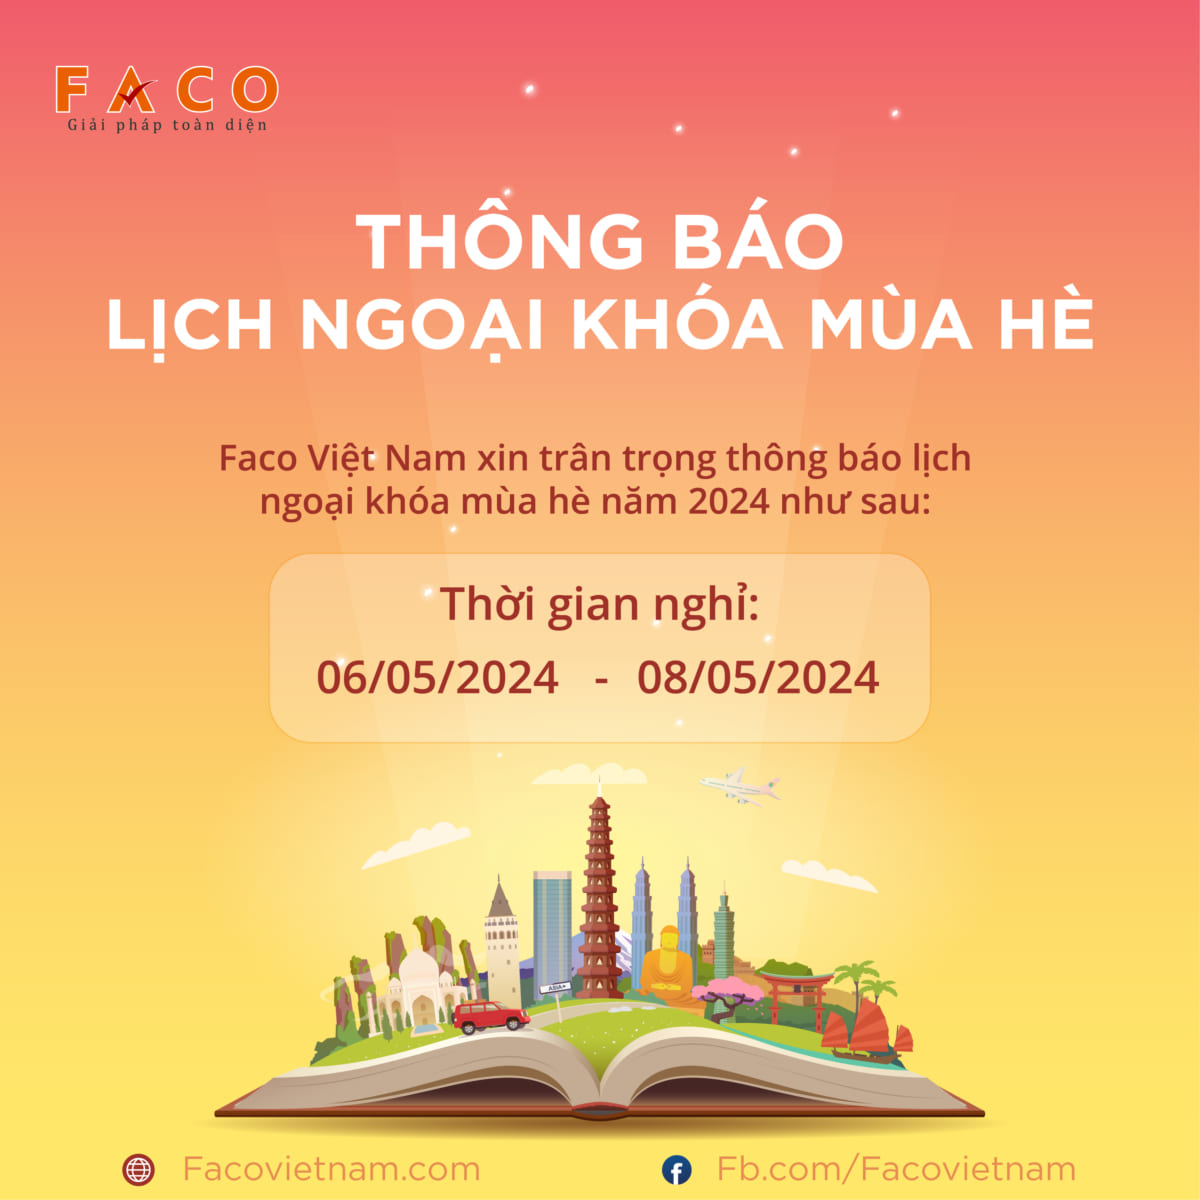
THÔNG BÁO LỊCH NGHỈ NGOẠI KHÓA MÙA HÈ 2024
Kính gửi các Quý Khách hàng, Quý đối tác của FACO Việt Nam.
Theo thông lệ hàng năm, Faco Việt Nam tổ chức chương trình Ngoại khóa du lịch hè cho toàn thể nhân viên công ty nhằm mục đích: nâng cao kỹ năng, tăng sự đoàn kết, gắn bó và chia sẻ của cán bộ nhân viên
Vì vậy để thuận tiện cho việc liên lạc và đảm bảo chất lượng dịch vụ phục vụ tới Quý Khách hàng, Faco Việt Nam Việt Nam xin thông báo lịch nghỉ như sau:

Thời gian nghỉ: từ Thứ Hai (06/05/2024)
Thứ Năm (09/05/2024) công ty sẽ hoạt động bình thường.
Trong thời gian nghỉ, các bộ phận của chúng tôi sẽ không làm việc. Nếu Quý khách hàng, Đối tác có công việc phát sinh cần hỗ trợ gấp, xin vui lòng liên hệ trực tiếp SĐT : 0904.045.113
Chúng tôi rất mong nhận được sự thông cảm của Quý khách hàng và đối tác.
Trân trọng!
CÔNG TY TNHH TƯ VẤN TÀI CHÍNH – KIỂM TOÁN FACO VIỆT NAM
Trụ sở chính: Tầng 3, Tòa nhà đa năng Việt Thắng, Đường Hoàng Văn Thụ, Phường Xương Giang, Thành phố Bắc Giang, Tỉnh Bắc Giang, Việt Nam.
Công ty thành viên Bắc Ninh: Tầng 4, khu Trung tâm Thương mại Hoàng Gia, đường Lạc Long Quân, Phường Kinh Bắc, Thành phố Bắc Ninh, Tỉnh Bắc Ninh, Việt Nam đọc thêm



 Views Today : 24
 Views Last 7 days : 974
 Total views : 298080
 Who's Online : 0
 Your IP Address : 216.73.217.112